Reforma Tributária pode encarecer heranças, doações de imóveis e transferência de empresas a partir de 2027

A reforma do imposto sobre heranças e doações deve encarecer a transmissão de empresas e imóveis a partir de 2027. Advogados recomendam que famílias empresárias tratem da estruturação patrimonial ainda neste ano, diante das mudanças previstas na legislação tributária brasileira.
O ITCMD (Imposto sobre Transmissão Causa Mortis e Doação), tributo estadual incidente sobre heranças e doações, está sendo redesenhado pela Reforma Tributária. A Emenda Constitucional nº 132/2023 tornou obrigatória a cobrança de alíquotas progressivas, enquanto a Lei Complementar nº 227/2026, publicada em janeiro deste ano, regulamentou parte da matéria, com efeitos previstos para 2027.
A alteração de maior impacto não está necessariamente na alíquota, que continua limitada a 8%, mas na base de cálculo. Pela nova regra, o imposto passa a considerar o valor de mercado dos bens e direitos transmitidos. No caso de quotas de empresas e holdings familiares, a avaliação pode afastar o uso do valor contábil histórico, que durante anos contribuiu para reduzir o imposto nessas transmissões.
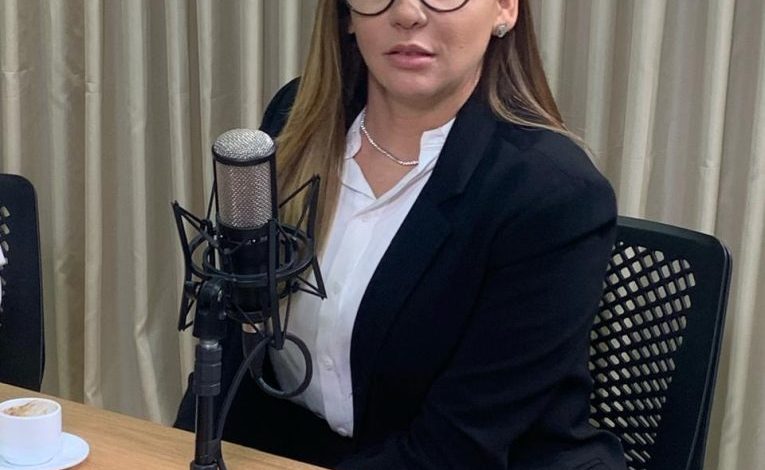
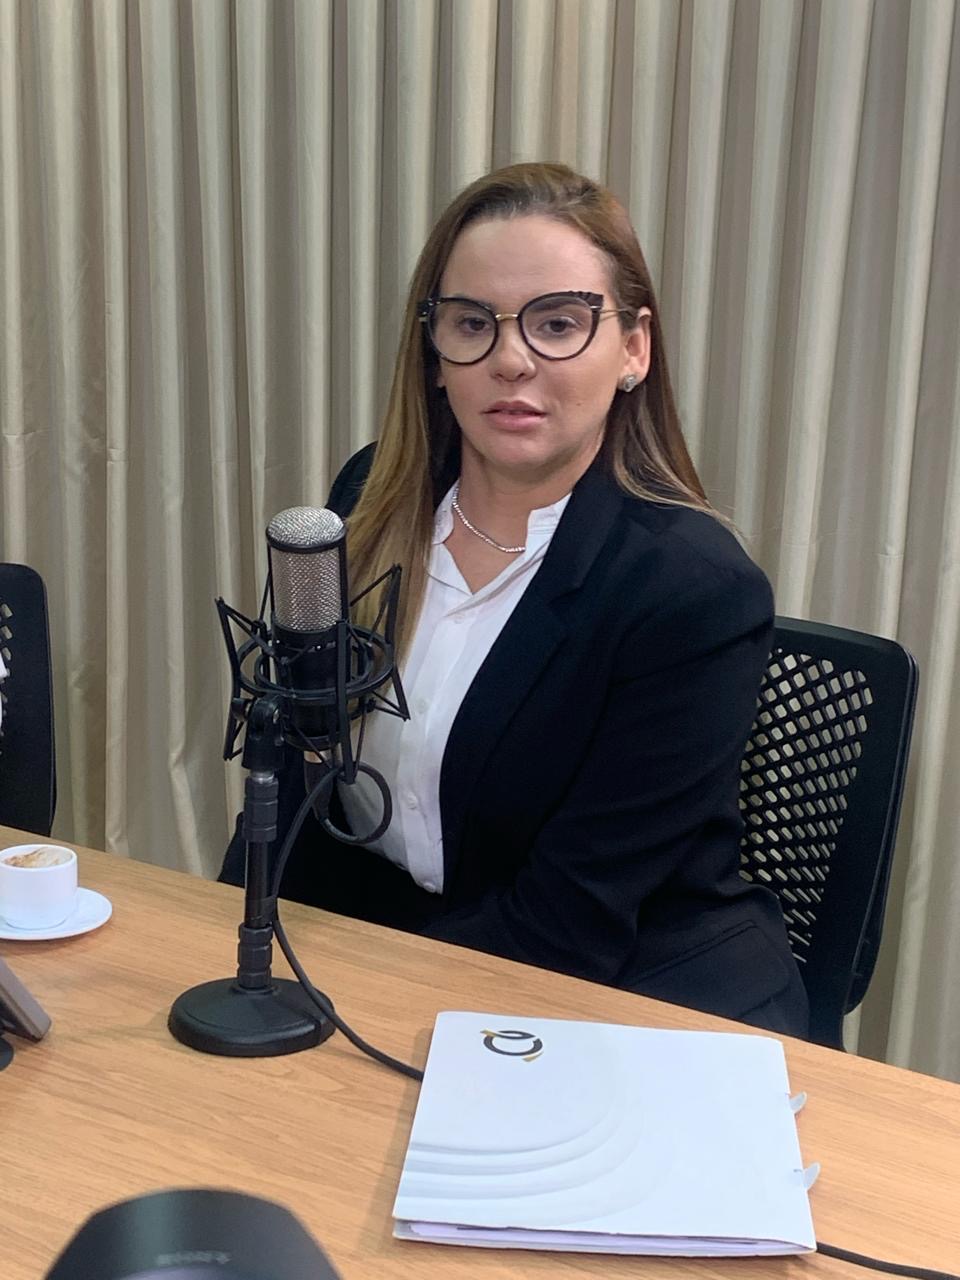
Para especialistas em direito societário, o tema exige atenção imediata de quem possui empresas e patrimônio familiar. Jéssica Leal, advogada societarista da Leal Queiroz Advocacia Corporativa, afirma que a mudança atinge diretamente as empresas familiares.
“O que muda não é apenas quanto se paga, mas sobre qual valor se paga. Uma holding constituída pelo valor contábil pode ter uma base de cálculo muito menor do que o seu valor econômico real. Quando a referência passa a ser o valor de avaliação de mercado, o imposto sobre a mesma transmissão pode crescer de forma relevante”, explica.
A advogada reforça que o planejamento precisa ser feito com antecedência.
“Planejamento sucessório não é ocultar patrimônio; é organizá-lo com segurança jurídica. Feito ainda sob as regras atuais, com substância e documentação adequadas, protege a empresa, reduz litígios entre herdeiros e evita um inventário caro e demorado. A janela para isso é 2026”, orienta.
O alerta vale tanto para a Paraíba quanto para o Rio Grande do Norte. Os dois estados já adotam alíquotas progressivas. A Paraíba já utiliza o teto de 8%, máximo permitido pela legislação, enquanto o Rio Grande do Norte, atualmente, tem como maior alíquota 6%.
Como existe a possibilidade de o Rio Grande do Norte elevar sua alíquota até 8%, os contribuintes potiguares precisam observar dois pontos: a nova forma de avaliação do patrimônio e o eventual aumento do percentual cobrado. Para ambos os estados, porém, a mudança mais relevante continua sendo a base de cálculo.
Ferramentas como holdings familiares, instrumentos de doação com reserva de usufruto e acordos de sócios continuam disponíveis, mas sua utilização depende de um diagnóstico que considere o patrimônio, a estrutura empresarial e as relações familiares.
A recomendação dos especialistas é avaliar os números e as particularidades de cada caso ainda em 2026, considerando as regras aplicáveis e os possíveis impactos tributários da transmissão patrimonial a partir de 2027.
Contato para a imprensa
Heloísa Amorim
Assessora de Imprensa
WhatsApp: (83) 99818-2287
Fonte original: furoparaiba.com.br